O crescimento da inadimplência empresarial no Brasil acende um alerta para quem vende a prazo: não basta conquistar clientes e aumentar o faturamento. É preciso avaliar riscos, estabelecer controles e proteger o recebimento das vendas.
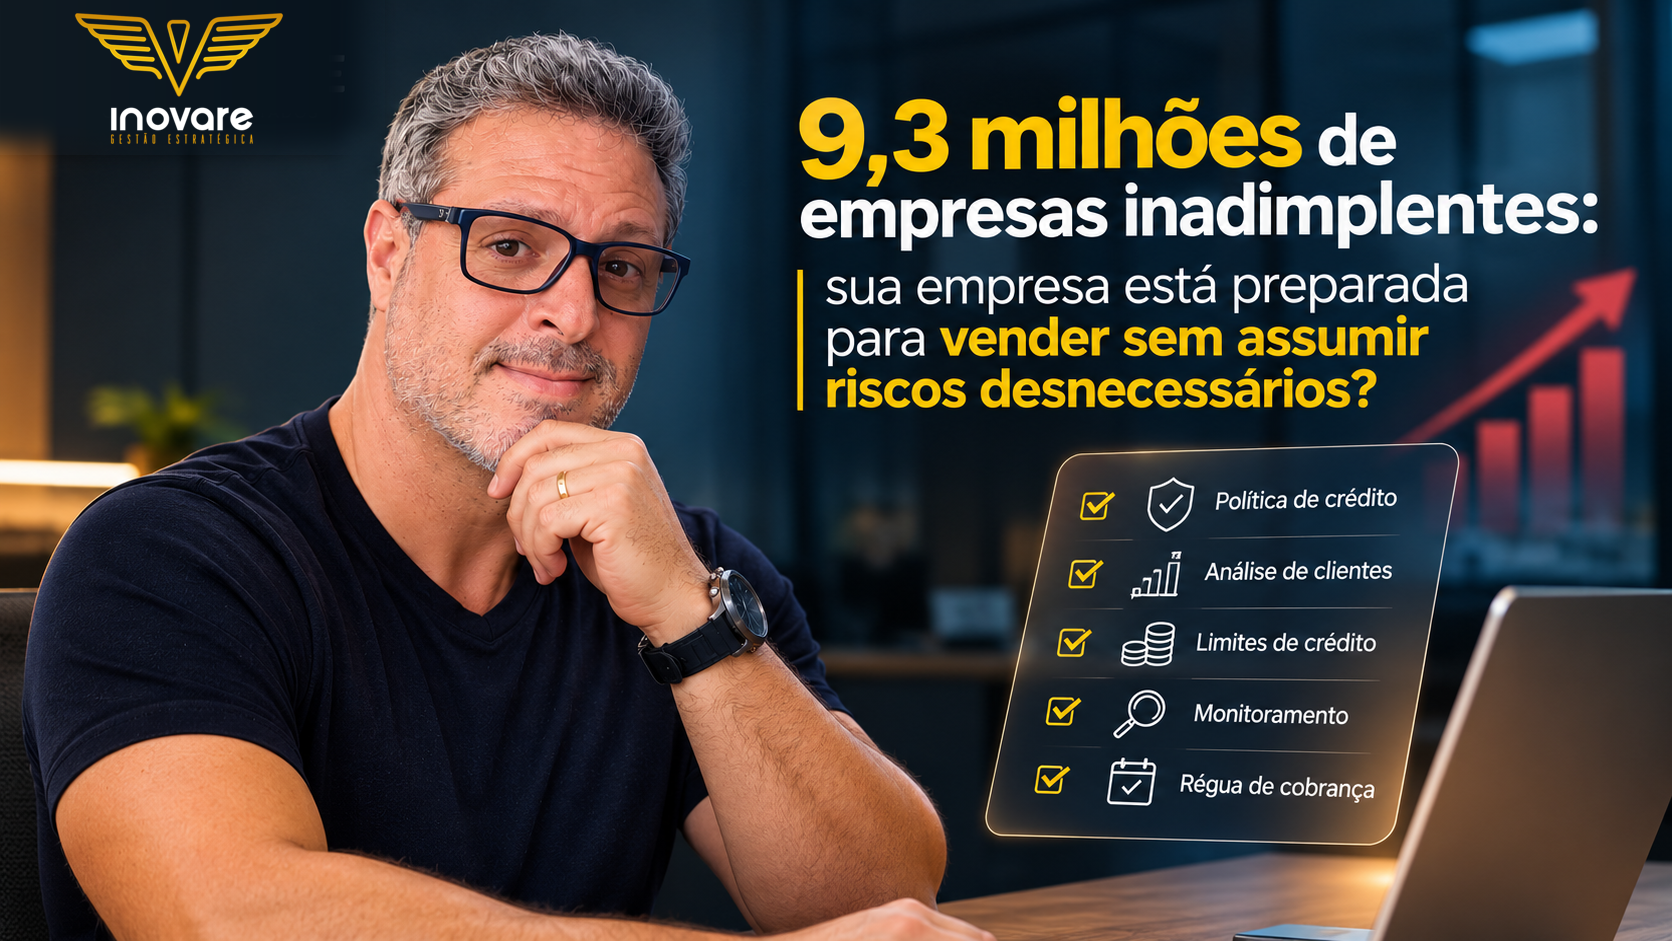
Segundo levantamento divulgado pela Serasa Experian em outubro de 2026, o Brasil alcançou a marca de 9,3 milhões de empresas inadimplentes em agosto, um recorde para o indicador.
Desse total, aproximadamente 8,8 milhões eram micro e pequenas empresas.
Os números revelam um cenário que exige atenção não apenas das empresas endividadas, mas também daquelas que fornecem produtos e serviços a outras organizações.
Afinal, quando uma empresa enfrenta dificuldades financeiras, seus fornecedores podem sofrer as consequências.
Sua empresa sabe avaliar o risco de um cliente antes de conceder crédito?
O risco da inadimplência começa antes do vencimento
Muitas empresas concentram seus esforços comerciais em conquistar clientes, ampliar vendas e aumentar o faturamento.
Entretanto, nem sempre dedicam a mesma atenção à análise da capacidade de pagamento dos compradores.
É comum que prazos sejam concedidos com base no relacionamento comercial, na expectativa de novos pedidos ou na necessidade de atingir metas de vendas.
O problema é que uma venda realizada não representa, necessariamente, dinheiro recebido.
Quando um cliente atrasa ou deixa de pagar, a empresa fornecedora continua tendo que cumprir suas obrigações com funcionários, fornecedores, tributos e demais despesas.
Dependendo do valor e da concentração das vendas, a inadimplência de poucos clientes pode comprometer significativamente o capital de giro.
O momento mais eficiente para administrar o risco de inadimplência é antes de conceder o crédito, e não depois que o pagamento atrasa.
1. Estabeleça uma política de crédito
Toda empresa que vende a prazo deveria possuir critérios definidos para conceder crédito aos seus clientes.
Essa política precisa estabelecer quem pode comprar a prazo, quais condições serão oferecidas e quais informações serão necessárias para aprovação.
Entre os critérios, podem estar o histórico de relacionamento, a capacidade de pagamento, o comportamento financeiro e o grau de exposição que a empresa está disposta a assumir.
A política também deve definir responsáveis pela aprovação e situações que exigem análise adicional.
O objetivo não é dificultar as vendas, mas garantir que as condições comerciais sejam compatíveis com o risco assumido.
Crédito não deve ser concedido apenas porque o cliente deseja comprar. Deve ser concedido quando o risco é conhecido e considerado aceitável.
2. Faça análise cadastral e financeira dos clientes
Antes de estabelecer condições de pagamento, é importante conhecer a empresa compradora.
A análise pode envolver a verificação dos dados cadastrais, da situação do CNPJ, do histórico de pagamentos e de informações disponíveis em serviços de proteção ao crédito.
Para operações de maior valor, pode ser recomendável solicitar informações financeiras adicionais, como demonstrações contábeis, referências comerciais ou outros documentos compatíveis com o porte e a natureza da operação.
Também é importante observar sinais de alerta, como restrições financeiras relevantes, inconsistências cadastrais e alterações significativas no comportamento de compra.
Nenhuma consulta isolada garante que o cliente pagará suas obrigações.
Entretanto, a combinação de informações permite decisões comerciais mais fundamentadas.
3. Defina limites de crédito e acompanhe a exposição
A aprovação cadastral não significa que o cliente deva receber crédito ilimitado.
É necessário estabelecer quanto a empresa está disposta a financiar em vendas a prazo para cada comprador.
Esse limite deve considerar o perfil de risco, o histórico de pagamentos, a capacidade financeira do cliente e a concentração dos recebíveis.
Um ponto frequentemente negligenciado é a exposição total.
Imagine um cliente que possui R$ 30 mil em títulos a vencer e solicita uma nova compra de R$ 20 mil.
A análise não pode considerar apenas o novo pedido. É necessário avaliar o comprometimento total de R$ 50 mil e verificar se ele permanece dentro dos limites definidos.
Os limites também precisam ser revisados periodicamente, especialmente quando surgem atrasos ou mudanças relevantes na situação financeira do cliente.
O risco não está apenas no valor de uma venda, mas no total que a empresa tem a receber de cada cliente.
4. Monitore a carteira de contas a receber
O controle da inadimplência não deve começar quando o cliente deixa de pagar.
A empresa precisa acompanhar continuamente sua carteira de recebíveis, identificando valores a vencer, títulos vencidos e concentração de crédito.
Um relatório de contas a receber organizado por faixas de atraso permite visualizar a evolução da inadimplência e direcionar as ações de cobrança.
Por exemplo:
-
Títulos a vencer;
-
Vencidos de 1 a 15 dias;
-
Vencidos de 16 a 30 dias;
-
Vencidos de 31 a 60 dias;
-
Vencidos há mais de 60 dias.
Além do valor absoluto, é importante acompanhar o percentual de títulos vencidos em relação à carteira e a evolução do atraso por cliente.
A análise histórica ajuda a identificar compradores que passaram a pagar sistematicamente fora do prazo.
Esse comportamento pode indicar a necessidade de rever condições comerciais antes que a exposição aumente.
5. Estruture uma régua de cobrança
Cobrar não deve ser uma atividade improvisada, realizada somente quando a falta de recursos começa a pressionar o caixa.
Uma régua de cobrança define quando e como a empresa entrará em contato com o cliente em cada etapa do processo.
O fluxo pode começar com lembretes próximos ao vencimento e evoluir para contatos de cobrança, negociações e outras providências previstas contratualmente.
É importante estabelecer responsáveis, registrar as interações e acompanhar os compromissos assumidos pelos clientes.
Uma cobrança organizada também contribui para preservar o relacionamento comercial.
O objetivo da cobrança não é apenas recuperar valores atrasados, mas reduzir o tempo de recebimento e evitar que pequenos atrasos se transformem em problemas maiores.
6. Integre as áreas comercial e financeira
Um dos principais riscos na concessão de crédito surge quando as decisões comerciais e financeiras são tomadas de forma isolada.
Enquanto a área comercial busca ampliar vendas, o financeiro precisa administrar os recebimentos e preservar a liquidez.
Esses objetivos não são incompatíveis, mas exigem regras compartilhadas.
A empresa deve definir situações em que novos pedidos precisam passar por análise financeira, como clientes com títulos vencidos, limites de crédito excedidos ou histórico recorrente de atrasos.
Também é importante que as metas comerciais não considerem exclusivamente o volume vendido, ignorando a qualidade dos recebíveis.
Uma venda que compromete o caixa pode representar crescimento no faturamento e deterioração da situação financeira ao mesmo tempo.
7. Acompanhe indicadores de risco e inadimplência
Uma política de crédito eficiente precisa ser acompanhada por indicadores que permitam avaliar seus resultados.
Alguns dos principais são:
Índice de inadimplência: demonstra a proporção de recebíveis vencidos em relação à carteira, conforme o critério definido pela empresa.
Prazo médio de recebimento: indica quanto tempo, em média, a empresa leva para receber suas vendas.
Concentração da carteira: identifica quanto do total a receber depende de determinados clientes ou grupos econômicos.
Evolução dos atrasos: permite identificar aumentos no volume e na duração dos títulos vencidos.
Eficiência de cobrança: acompanha os valores recuperados e os resultados das ações realizadas.
Esses indicadores devem ser analisados periodicamente e utilizados para revisar limites de crédito, condições comerciais e estratégias de cobrança.
Não basta possuir relatórios. É necessário transformar informações em decisões.
Prevenir a inadimplência não significa deixar de vender
É importante destacar que o objetivo de uma política de crédito não é eliminar todo e qualquer risco.
A concessão de prazo faz parte das relações comerciais e pode representar uma importante ferramenta competitiva.
O desafio está em equilibrar oportunidades de venda com segurança financeira.
Clientes com diferentes perfis podem receber condições comerciais diferentes, desde que baseadas em critérios objetivos e consistentes.
Da mesma forma, situações de maior risco podem justificar pagamentos antecipados, redução de prazos, garantias contratuais ou limites menores de crédito.
A decisão deve considerar a rentabilidade da operação, a exposição financeira e a capacidade da empresa de suportar eventuais atrasos.
Vender bem não é apenas fechar negócios. É estabelecer condições que aumentem a probabilidade de transformar as vendas em recebimentos.
A proteção do caixa começa na gestão comercial
O recorde de inadimplência empresarial no Brasil deve servir de alerta para as organizações que mantêm operações de venda a prazo.
Em um ambiente de maior exposição ao risco de crédito, confiar exclusivamente no relacionamento com os clientes ou no histórico de vendas pode não ser suficiente.
A prevenção exige processos estruturados, informações confiáveis e acompanhamento contínuo.
Políticas de crédito, análises cadastrais, limites de exposição, relatórios de recebíveis, indicadores e procedimentos de cobrança precisam funcionar de forma integrada.
Na Inovare Gestão Estratégica, entendemos que a gestão financeira deve contribuir diretamente para a qualidade das decisões comerciais.
Estruturar controles e acompanhar indicadores permite que as empresas identifiquem riscos, revisem condições e protejam seus recursos sem perder de vista as oportunidades de crescimento.
A pergunta que fica é: sua empresa possui uma política estruturada de crédito e cobrança ou só começa a agir quando o cliente deixa de pagar?
INOVARE GESTÃO ESTRATÉGICA
Decisões melhores começam com números corretos.
Fonte: Serasa Experian — Indicador de Inadimplência das Empresas, agosto de 2026. Divulgação em outubro de 2026.